
КАК СФОРМИРОВАТЬ НАЧАЛЬНЫЙ БЮДЖЕТ СТРОИТЕЛЬНОГО ПРОЕКТА
ОТ CAPEX ДО TCO
Формирование начального бюджета строительного проекта — это фундаментальный этап, определяющий финансовую жизнеспособность и успех всего предприятия. Без надлежащего планирования и глубокого анализа затрат проект рискует столкнуться с перерасходами, задержками и неудовлетворительным качеством. Эта статья даст экспертный взгляд на ключевые аспекты бюджетирования, используя современные подходы и учитывая специфику украинского рынка.
Мы подробно рассмотрим роль сметы и методологии Configure-Price-Quote (CPQ) в точной оценке начальных инвестиций, что критически важно для любого застройщика. Особое внимание уделим влиянию Building Information Modeling (BIM) проектирования на прозрачность и контроль затрат на всех этапах. Кроме того, мы выйдем за рамки только начальных капитальных затрат (CAPEX), проанализировав общую стоимость владения (Total Cost of Ownership, TCO) строительного объекта, включающую операционные расходы на протяжении всего жизненного цикла. Наша цель — дать вам комплексный практический гайд по формированию финансовой модели, учитывающей как краткосрочные, так и долгосрочные экономические показатели. Такой подход позволяет не только минимизировать риски, но и обеспечить максимальную рентабельность инвестиций. Для получения дополнительной информации об общем планировании посетите koleo.com.ua Проекты.
Важно понимать, что начальный бюджет — это не статичная цифра, а динамический инструмент, требующий постоянного мониторинга и корректировки. Мы рассмотрим типичные ошибки, возникающие на этапе бюджетирования, и предложим механизмы их избежания. Глубокое понимание этих принципов является залогом успешного завершения строительных проектов в Украине и за её пределами.
CAPEX И OPEX: ФУНДАМЕНТ ФИНАНСОВОГО ПЛАНИРОВАНИЯ СТРОИТЕЛЬНОГО ПРОЕКТА
Понимание разницы между капитальными затратами (CAPEX) и операционными затратами (OPEX) является краеугольным камнем эффективного бюджетирования в строительстве. CAPEX – это инвестиции в приобретение, модернизацию или поддержку долгосрочных активов, таких как земля, строительные конструкции, инженерные сети и оборудование. Эти затраты носят разовый или периодический характер и формируют основную часть начального бюджета. К ним относятся стоимость приобретения участка, разработка проектной документации, земляные работы, закупка основных материалов (бетон, металлоконструкции, клеёный брус), монтаж каркаса, кровли, окон и дверей, а также подключение к внешним коммуникациям.
В противовес этому, OPEX – это текущие затраты, необходимые для эксплуатации и поддержки строительного объекта после его ввода в эксплуатацию. К ним относятся затраты на энергоносители (электроэнергия, газ, вода), коммунальные услуги, техническое обслуживание инженерных систем (вентиляция, отопление, водоснабжение), плановый ремонт, страхование, охрана, уборка и налоги на недвижимость. Игнорирование OPEX на этапе начального бюджетирования приводит к существенным финансовым трудностям в будущем и искажает реальную картину экономической эффективности проекта. Например, выбор недорогой, но малоэффективной системы отопления может значительно снизить CAPEX, но привести к катастрофически высоким ежемесячным счетам за энергию на протяжении всего срока эксплуатации, увеличивая TCO. Для сравнения энергоэффективности различных конструктивных решений обратите внимание на возможности, которые предлагает строительство из CLT панелей, известных своими теплоизоляционными характеристиками.
В контексте Украины, где тарифы на энергоносители постоянно растут, оптимизация OPEX становится приоритетом. Это требует от архитекторов и инженеров уже на этапе проектирования закладывать энергоэффективные решения: высокие показатели теплотехники внешних ограждающих конструкций (U-коэффициент не выше 0.2 Вт/(м²·К) для стен согласно ДБН В.2.6-31:2021), использование рекуперативных систем вентиляции с КПД не менее 75%, применение тепловых насосов и солнечных коллекторов. Анализ CAPEX и OPEX позволяет сбалансировать начальные инвестиции с долгосрочными эксплуатационными затратами, обеспечивая оптимальную финансовую модель проекта.
СМЕТА/CPQ: ДЕТАЛИЗАЦИЯ ЗАТРАТ ПО ДБН Д.1.1-1:2013
Точное формирование начального бюджета невозможно без детальной сметы, которая в Украине регламентируется государственными строительными нормами, в частности ДБН Д.1.1-1:2013 «Определение стоимости строительства». Этот стандарт определяет порядок формирования сводного сметного расчёта, объектных и локальных смет, а также других документов, регламентирующих стоимость строительных работ. Сводный сметный расчёт состоит из 12 глав, среди которых: подготовка территории строительства, основные объекты строительства, объекты подсобного и вспомогательного назначения, внешние сети и сооружения, временные здания и сооружения, зимнее удорожание, прочие работы и затраты, затраты на проектные и изыскательские работы, и резерв на непредвиденные работы и затраты.
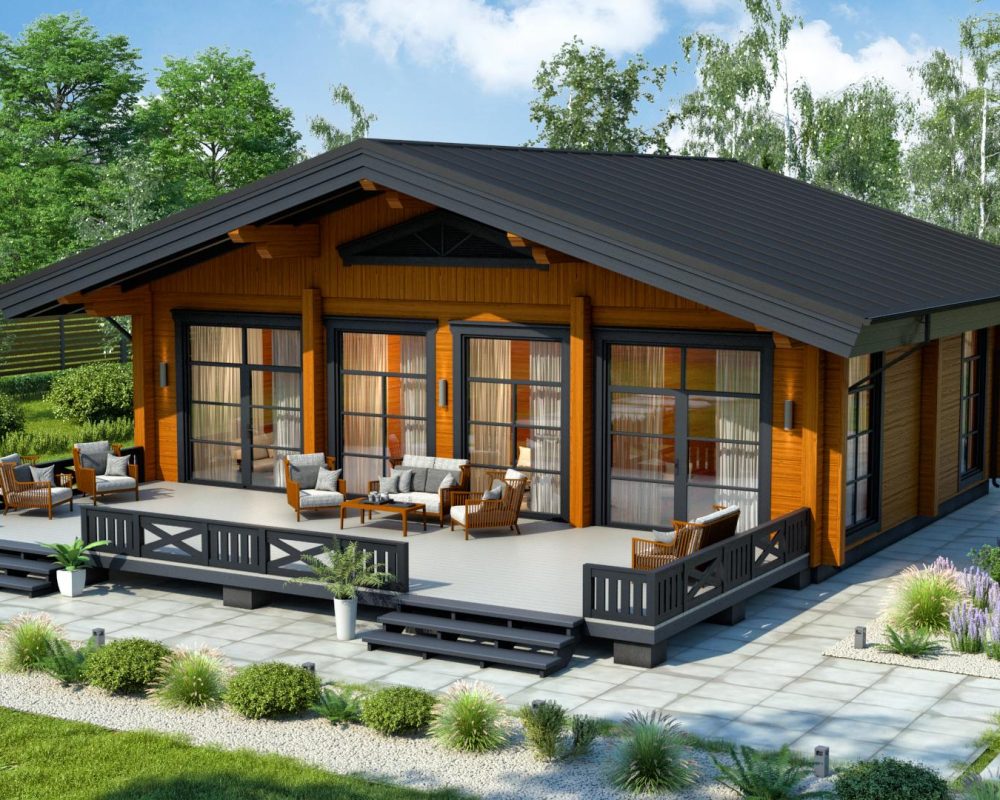
Современные подходы к сметному делу включают использование систем Configure-Price-Quote (CPQ), которые интегрируют данные о материалах, работе и оборудовании, позволяя быстро и точно рассчитывать стоимость различных конфигураций проекта. CPQ-системы особенно эффективны для типового строительства или проектов с высокой степенью стандартизации, например, модульных домов или деревянных каркасных конструкций. Они минимизируют человеческий фактор, ускоряют процесс формирования предложений и повышают точность оценок. Например, для каркасных домов из клеёного бруса, как дома из клеёного бруса, CPQ может учитывать специфику крепежей GL24h, объём пиломатериалов, площадь утепления и стоимость монтажных работ с учётом региональных коэффициентов.
Уникальные доказательства: Согласно ДБН Д.1.1-1:2013, резерв на непредвиденные работы и затраты (глава 12) составляет, как правило, 2% для объектов производственного назначения и 3% для объектов непроизводственного назначения, что является обязательной составляющей начального бюджета. Применение этого резерва позволяет нивелировать риски, связанные с непредвиденными обстоятельствами, такими как изменение геологических условий или колебания цен на материалы. Использование автоматизированных систем CPQ позволяет оптимизировать эти резервы, поскольку точность начальных расчётов значительно выше, чем при ручном составлении сметы.
ВЛИЯНИЕ BIM-ПРОЕКТИРОВАНИЯ НА ТОЧНОСТЬ И КОНТРОЛЬ ЗАТРАТ (УРОВНИ LOD)
Технология информационного моделирования зданий (BIM) коренным образом меняет подход к формированию бюджета и управлению затратами. BIM не просто создаёт 3D-модель объекта; это интегрированная база данных, содержащая всю информацию о проекте: геометрию, физические свойства материалов, временные параметры, информацию о стоимости и управлении объектом. Такая модель позволяет автоматически генерировать сметы, отслеживать изменения и контролировать затраты на каждом этапе строительства.
Ключевым аспектом BIM является уровень детализации (Level of Development, LOD), определяющий объём и достоверность информации, содержащейся в элементах модели. Существуют разные уровни LOD, от 100 до 500:
- **LOD 100 (Концептуальный):** Базовая информация об объекте, ориентировочные размеры и расположение. Смета на этом этапе может быть лишь предварительной, с погрешностью до ±25%.
- **LOD 200 (Приблизительный):** Уточнённая геометрия, приблизительные размеры и количество элементов. Бюджетные оценки становятся точнее, с погрешностью до ±15%.
- **LOD 300 (Точный):** Специфические размеры, формы, расположение, количество и ориентация элементов. На этом уровне возможно формирование детальной сметы с погрешностью до ±5%.
- **LOD 400 (Производственный):** Детализированная информация для изготовления и монтажа, включая данные о производителе, модели, типе, материале. Смета может быть почти окончательной, с минимальной погрешностью.
- **LOD 500 (Эксплуатационный):** Информация для управления объектом на протяжении всего жизненного цикла, включая данные об эксплуатации, обслуживании, ремонте.
Уникальные доказательства: Исследования показывают, что использование BIM-технологий может уменьшить перерасход бюджета на 10-20% и сократить сроки проектирования и строительства на 7-15%. Интеграция BIM с программным обеспечением для сметного дела (например, АВК-5 в Украине или международные инструменты вроде Revit Cost Management) позволяет автоматически получать объёмы работ и материалов, минимизируя ошибки и ускоряя процесс актуализации бюджета. Это особенно важно для сложных инженерных систем, о которых можно узнать больше на странице система вентиляции, где рассматриваются современные решения.
АНАЛИЗ TOTAL COST OF OWNERSHIP (TCO): ВЗГЛЯД ЗА ГРАНИ НАЧАЛЬНЫХ ИНВЕСТИЦИЙ
Концепция общей стоимости владения (TCO) выходит за рамки традиционного начального бюджета, охватывая все затраты, связанные с приобретением, эксплуатацией, обслуживанием и утилизацией строительного объекта на протяжении всего его жизненного цикла. Это позволяет инвесторам и застройщикам принимать обоснованные решения, учитывающие не только CAPEX, но и долгосрочные OPEX, которые часто составляют до 70-80% от общей стоимости объекта. Расчёт TCO особенно актуален для коммерческой недвижимости, промышленных объектов и объектов с высокими требованиями к энергоэффективности.
Основными компонентами TCO являются:
- **Капитальные затраты (CAPEX):** Стоимость проектирования, строительства, приобретения оборудования, подключения коммуникаций.
- **Эксплуатационные затраты (OPEX):** Энергопотребление (отопление, охлаждение, освещение), водоснабжение, водоотведение, обслуживание инженерных систем, уборка, страхование, налоги.
- **Затраты на обслуживание и ремонт:** Плановые и внеплановые ремонтные работы, замена изношенных компонентов (например, оконных систем, кровельных покрытий).
- **Затраты на модернизацию:** Инвестиции в обновление технологий или систем для повышения эффективности или продления срока службы.
- **Затраты на утилизацию/демонтаж:** Стоимость сноса здания и переработки строительных отходов в конце его жизненного цикла.
Уникальные доказательства: Согласно методологии Green Building Council, расчёт TCO должен включать анализ жизненного цикла (Life Cycle Assessment, LCA), позволяющий оценить экологическое и экономическое влияние здания. Например, инвестиции в высококачественные теплоизоляционные материалы (λ = 0.022 Вт/(м·К) для PIR-панелей) могут увеличить CAPEX на 5-10%, но при этом сократить OPEX на отопление на 30-50% на протяжении 20-30 лет, что в конечном итоге снижает TCO. В Украине, учитывая динамику цен на энергоносители, это становится решающим фактором при выборе конструктивных решений и инженерных систем. Учёт TCO уже на этапе начала строительства является показателем ответственного и дальновидного инвестирования.
ОПТИМИЗАЦИЯ ЗАТРАТ: ВЫБОР МАТЕРИАЛОВ И ТЕХНОЛОГИЙ В УСЛОВИЯХ УКРАИНЫ
Оптимизация затрат в начальном бюджете требует тщательного выбора строительных материалов и технологий, учитывая региональные особенности, нормативные требования и доступность ресурсов в Украине. Баланс между качеством, ценой и эксплуатационными характеристиками является ключевым. Например, выбор между древесиной, бетоном и металлоконструкциями для несущего каркаса значительно влияет на CAPEX, сроки строительства и, соответственно, на OPEX и TCO.
Деревянные конструкции, такие как клеёный брус или CLT-панели, часто предлагают более быстрый монтаж и лучшие теплоизоляционные свойства по сравнению с традиционными материалами. Например, стены из клеёного бруса толщиной 200 мм обеспечивают U-коэффициент около 0.5 Вт/(м²·К), что соответствует минимальным требованиям ДБН В.2.6-31:2021 лишь с дополнительным утеплением. Однако технологии строительства из дерева, как Barnhouse, обладающий современным дизайном, предлагают комплексную оптимизацию стоимости за счёт скорости и точности сборки. Если вас интересуют инновационные деревянные конструкции, посетите страницу Barn House для ознакомления с актуальными проектами.
При выборе теплоизоляции сравнение различных материалов (минеральная вата, пенополистирол (EPS), экструдированный пенополистирол (XPS), PIR-панели) по их коэффициенту теплопроводности (λ), долговечности и стоимости имеет критическое значение. Например, PIR-панели с λ = 0.022 Вт/(м·К) обеспечивают высокую теплоизоляцию при меньшей толщине, что может уменьшить затраты на фундамент и внешнюю отделку, хотя их начальная стоимость может быть выше, чем у EPS (λ = 0.035 Вт/(м·К)).
Уникальные доказательства: Согласно ДБН В.2.6-31:2021, минимальное сопротивление теплопередаче (R) для внешних стен в первой температурной зоне Украины (северные регионы) составляет 3.3 м²·К/Вт. Для достижения этого показателя, например, необходимая толщина минеральной ваты с λ = 0.04 Вт/(м·К) составляет минимум 132 мм (0.132 м / 0.04 Вт/(м·К) = 3.3 м²·К/Вт). Этот расчёт позволяет точно определить объёмы материалов и влияние на бюджет. Оптимизация не означает экономию на качестве, а поиск наиболее рациональных и эффективных решений.
УПРАВЛЕНИЕ РИСКАМИ И РЕЗЕРВИРОВАНИЕ: ПРЕДОТВРАЩЕНИЕ ПЕРЕРАСХОДОВ
Успешное формирование начального бюджета не ограничивается лишь точным сметным делом; оно также включает эффективное управление рисками и адекватное резервирование средств. Строительные проекты по своей природе подвержены неопределённости, что может привести к значительным перерасходам, если потенциальные риски не были учтены заранее. К типичным рискам относятся: непредвиденные геологические условия, колебания цен на материалы и услуги, изменения в нормативной базе, задержки с поставками, ошибки проектирования или выполнения работ, а также погодные условия.
Процесс управления рисками начинается с их идентификации на этапе предпроектных работ. Это включает анализ участка, геодезические и геологические изыскания, оценку рыночных тенденций. Далее проводится количественная и качественная оценка рисков, определяется вероятность их возникновения и потенциальное влияние на бюджет. На основе этой информации разрабатываются стратегии реагирования на риски: избежание, уменьшение, передача (например, через страхование) или принятие. Для объектов сложной архитектуры, таких как A-Frame дома, риски могут быть специфическими, связанными с уникальностью конструкции.
Одним из важнейших инструментов управления финансовыми рисками является создание резервов. Существует два основных типа резервов:
- **Резерв на непредвиденные затраты (Contingency Reserve):** Этот резерв выделяется для покрытия известных, но неопределённых рисков, которые могут возникнуть в ходе проекта. Как отмечалось, ДБН Д.1.1-1:2013 рекомендует 2-3% от сметной стоимости. Однако для проектов с высокой степенью неопределённости (например, реконструкция старых зданий, проекты на сложных грунтах) этот показатель может достигать 5-10%.
- **Управленческий резерв (Management Reserve):** Этот резерв создаётся для покрытия неизвестных рисков, которые невозможно было предвидеть в начале проекта. Его размер определяется руководством проекта и, как правило, составляет 5-15% от общей стоимости проекта, в зависимости от его сложности и инновационности.
Уникальные доказательства: Эффективное управление рисками способно предотвратить до 70% потенциальных перерасходов. Например, в строительных проектах, использующих международные стандарты управления (PMBOK Guide), рекомендуется проводить регулярные встречи по оценке рисков и обновлению резервов не реже раза в месяц или при значительных изменениях в проекте. Это позволяет поддерживать актуальность бюджета и оперативно реагировать на новые вызовы, обеспечивая финансовую стабильность проекта.
ПРИНЦИПЫ ФОРМИРОВАНИЯ ФИНАНСОВОЙ МОДЕЛИ СТРОИТЕЛЬНОГО ПРОЕКТА В УКРАИНЕ
Формирование комплексной финансовой модели строительного проекта является высшим уровнем бюджетирования, позволяющим не просто оценить затраты, а спрогнозировать финансовые потоки, рентабельность и инвестиционную привлекательность объекта. Такая модель интегрирует все рассмотренные ранее аспекты: CAPEX, OPEX, TCO, риски, а также источники финансирования, налоговые обязательства и потенциальный доход от эксплуатации или продажи объекта. Это особенно важно в условиях изменчивой экономической ситуации в Украине, где инфляция и колебания валютных курсов могут существенно влиять на конечный результат.
Ключевыми этапами формирования финансовой модели являются:
- **Определение источников финансирования:** Собственные средства инвестора, банковские кредиты, привлечение акционерного капитала, инвестиционные фонды, государственные программы поддержки (например, для энергоэффективного строительства). Каждый вариант имеет свои особенности и стоимость капитала.
- **Прогнозирование доходов:** Для коммерческой недвижимости это может быть арендная плата, продажа помещений, для жилой – продажа квартир/домов. Прогнозы должны учитывать рыночные тенденции, конкуренцию и экономические показатели региона.
- **Анализ чувствительности и сценарное моделирование:** Оценка влияния ключевых факторов (изменение цен на материалы, процентных ставок, сроков строительства) на финансовые показатели проекта (NPV, IRR, Payback Period). Сценарное моделирование позволяет оценить проект по разным сценариям (оптимистичный, базовый, пессимистичный).
- **Налоговое планирование:** Учёт всех налогов и сборов, связанных со строительством и эксплуатацией объекта (НДС, налог на прибыль, налог на недвижимость).
- **Разработка графика финансирования и освоения средств:** Детальный план поступления и расходования средств, синхронизированный с графиком выполнения строительных работ.
Уникальные доказательства: Типичный срок окупаемости (Payback Period) для инновационных, энергоэффективных строительных проектов в Украине может составлять 7-10 лет за счёт значительного снижения OPEX. Для сравнения, проекты с низкой энергоэффективностью могут иметь срок окупаемости 12-15 лет или больше. Использование дисконтированных денежных потоков (Discounted Cash Flow, DCF) является стандартной практикой для оценки NPV (Net Present Value) и IRR (Internal Rate of Return), что позволяет сравнивать разные инвестиционные возможности с учётом стоимости денег во времени. Финансовая модель должна быть динамической, обновляться и корректироваться по мере получения новой информации и изменений во внешней среде, что является показателем надёжности и долгосрочного планирования.
FAQ
Что такое CAPEX и OPEX в контексте строительного бюджета?
Как ДБН Д.1.1-1:2013 влияет на формирование сметы в Украине?
Какова роль BIM-проектирования в точном бюджетировании?
Что такое Total Cost of Ownership (TCO) и почему он важен?
Как оптимизировать затраты при выборе материалов и технологий в Украине?
Какие основные типы резервов следует предусматривать в начальном бюджете?
Glossary
- CAPEX (Capital Expenditure): Капитальные затраты, являющиеся инвестициями в приобретение, модернизацию или строительство долгосрочных активов, таких как строительные объекты, оборудование и инженерные системы.
- OPEX (Operating Expenditure): Операционные затраты, являющиеся текущими затратами на эксплуатацию и поддержку строительного объекта после его ввода в эксплуатацию (например, коммунальные услуги, обслуживание).
- BIM (Building Information Modeling): Технология информационного моделирования зданий, создающая интегрированную цифровую модель со всей информацией об объекте, обеспечивая точное проектирование, сметное дело и управление.
- TCO (Total Cost of Ownership): Общая стоимость владения, охватывающая все прямые и косвенные затраты, связанные с приобретением, эксплуатацией, обслуживанием, модернизацией и утилизацией объекта на протяжении всего его жизненного цикла.
- CPQ (Configure-Price-Quote): Системы для автоматизации процессов конфигурации продукта, расчёта цены и генерации коммерческих предложений, позволяющие быстро и точно формировать сметы для стандартизированных решений.